
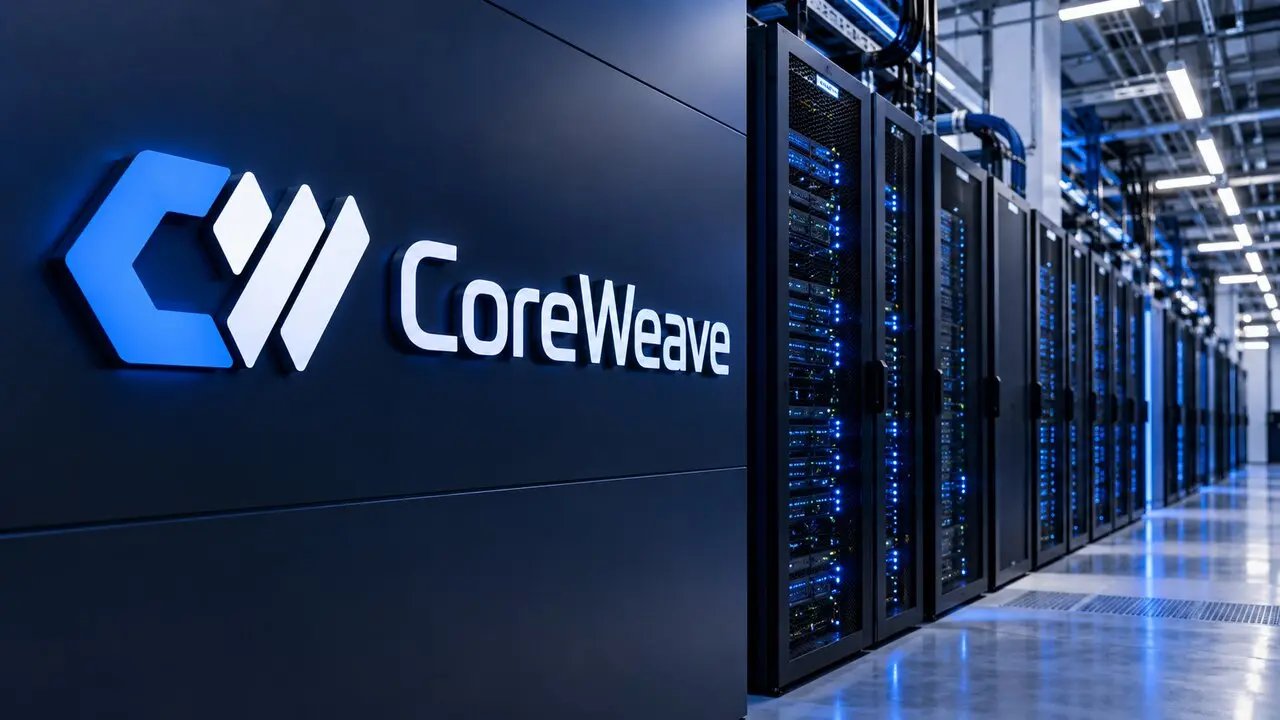
Lo que empezó como un crecimiento meteórico impulsado por la fiebre del cloud gaming y la minería reconvertida a la inteligencia artificial se está transformando en la primera gran llamada de atención para Wall Street. CoreWeave, uno de los principales proveedores «neocloud» que alquila potencia de cálculo basada en chips de NVIDIA a gigantes como Microsoft o OpenAI, ha visto cómo sus acciones se desploman más de un 20% y sus bonos se hunden a niveles de alto riesgo (distressed territory).
El motivo no es que la demanda de IA se haya esfumado de golpe, sino algo mucho más terrenal: la brutal deuda de más de 35.000 millones de dólares que acumula la empresa para comprar tarjetas gráficas y construir centros de datos antes de ver los ingresos reales.
Las claves del atasco financiero de CoreWeave
El modelo de negocio de alquilar GPUs de última generación a base de créditos bancarios empieza a mostrar sus primeras grietas:
- Bonos en terreno peligroso: El rendimiento (yield) de los bonos de la compañía a 2031 se ha disparado hasta el 16%, lo que refleja que los inversores ven un riesgo cada vez mayor de impago o la necesidad de refinanciar a costes desorbitados.
- Una deuda astronómica: Con una deuda acumulada que ronda entre los 35.000 y los 50.000 millones de dólares según estimaciones del sector, CoreWeave necesita un flujo de caja monstruoso constante solo para pagar los intereses.
- Dependencia de poquísimos clientes: Alrededor del 75% de sus ingresos del segundo trimestre dependieron de solo tres actores: Microsoft, OpenAI y un tercero que todo el sector asume que es la propia NVIDIA.
- Depreciación acelerada del hardware: A diferencia de un inmueble o una red eléctrica, los chips de IA pierden valor a velocidad de vértigo en cuanto sale la siguiente generación, lo que erosiona el valor del colateral que garantiza los préstamos.
- Respaldada por un contrato millonario: No todo son malas noticias; la empresa cuenta con un volumen de contratos firmados de más de 103.000 millones de dólares (backlog) que no se pueden cancelar fácilmente, lo que evita un colapso inminente.
¿El primer aviso de que la burbuja de infraestructura toca techo?
Analistas del sector coinciden en que CoreWeave se ha convertido en el «canario en la mina de carbón» para la burbuja del gasto en infraestructura de inteligencia artificial. Si financiarse a base de deuda se vuelve prohibitivo para las empresas «neocloud», el ritmo salvaje de construcción de servidores e instalación de GPUs podría sufrir un parón considerable durante los próximos meses. El problema ya no es si la IA sirve o no, sino si las cuentas de resultados pueden soportar semejante ritmo de endeudamiento.
